

Ich habe über zehn Jahre gebraucht, um das zu verstehen: Finanzielle Unabhängigkeit ist keine Frage des Einkommens. Sie ist eine Frage der Kontrolle. Ich habe mit 1.200 Euro netto angefangen, und ich habe Leute getroffen, die mit 6.000 Euro netto nicht über die Runden kamen. Der Unterschied? Kein Geheimnis. Sondern ein System.
Wichtige Erkenntnisse
- Finanzielle Unabhängigkeit bedeutet, dass du deine Lebenshaltungskosten aus passiven Einkommensquellen decken kannst – nicht, dass du reich sein musst.
- Der wichtigste Hebel ist die Sparquote, nicht die Rendite. Ich habe Jahre damit verschwendet, nach der perfekten Aktie zu suchen, während ich mein Ausgabenproblem ignorierte.
- Schulden mit Zinsen über 5 % sind ein Notfall, kein Werkzeug. Tilge sie, bevor du investierst – das war mein größter Fehler.
- Passives Einkommen ist nie wirklich passiv am Anfang. Jede Quelle braucht Aufbauarbeit, aber die Mühe lohnt sich exponentiell.
- Die 4%-Regel ist ein Richtwert, kein Gesetz. Deine persönliche Entnahmerate hängt von deiner Lebenssituation ab – und davon, ob du bereit bist, flexibel zu bleiben.
- Der beste Zeitpunkt, anzufangen, war gestern. Der zweitbeste ist heute. Perfektionismus lähmt – ich habe drei Jahre zu spät angefangen, weil ich auf den „perfekten Plan" wartete.
Was bedeutet finanzielle Unabhängigkeit wirklich?
Lass mich mit einem Mythos aufräumen: Finanzielle Unabhängigkeit heißt nicht, dass du nie wieder arbeiten musst. Sie heißt, dass du wählen kannst, ob du arbeitest. Und das ist ein gewaltiger Unterschied.
Ich habe den Begriff jahrelang falsch verstanden. Ich dachte, ich brauche eine Million Euro auf dem Konto. Oder ein passives Einkommen von 5.000 Euro im Monat. Beides war unrealistisch für mich – und hat mich nur demotiviert.
Die Wahrheit? Finanzielle Unabhängigkeit beginnt genau dort, wo deine passiven Einkünfte deine Lebenshaltungskosten decken. Wenn du mit 1.500 Euro im Monat leben kannst, dann brauchst du kein Millionenvermögen. Du brauchst ein Vermögen, das dir 1.500 Euro im Monat generiert.
Und das ist viel erreichbarer, als die meisten glauben.
Die 4%-Regel richtig verstehen
Die 4%-Regel stammt aus der Trinity-Studie der 1990er Jahre. Sie besagt: Wenn du jährlich 4 % deines Vermögens entnimmst und es breit gestreut investiert lässt, hält dein Geld 30 Jahre. Klingt simpel – ist es aber nicht.
Ich habe diese Regel blind übernommen und prompt einen Fehler gemacht: Ich habe sie auf mein gesamtes Vermögen angewendet, ohne zu bedenken, dass ich 40 Jahre Rente brauchen könnte, nicht 30. Und dass Inflation nicht linear verläuft.
Meine Erfahrung: Nimm die 4%-Regel als Startpunkt, aber rechne konservativ. Ich persönlich ziele auf 3,5 %. Das gibt mir einen Puffer für schlechte Jahre. Und glaub mir – schlechte Jahre kommen garantiert.
Wie viel Geld brauchst du wirklich?
Hier ist eine einfache Rechnung, die ich jedem empfehle:
- Notiere deine monatlichen Lebenshaltungskosten (alles: Miete, Essen, Versicherung, Freizeit)
- Multipliziere mit 12 (Jahreskosten)
- Teile durch 0,035 (3,5 % Entnahmerate)
- Das Ergebnis ist deine Zielsumme
Bei mir waren das 1.800 Euro monatliche Ausgaben × 12 = 21.600 Euro jährlich ÷ 0,035 = rund 617.000 Euro. Keine Million. Und das war der Moment, in dem ich realisierte: Das ist machbar.
Wichtige Erkenntnis: Deine Ausgaben sind der entscheidende Faktor. Senke sie, und du senkst deine Zielsumme. Punkt.
Schritt 1: Deine Sparquote ist der mächtigste Hebel
Ich habe drei Jahre lang versucht, meine Rendite zu optimieren. Habe Aktien getradet, Kryptos gejagt, Optionen gekauft. Ergebnis? Ich habe Geld verloren. Und meine Sparquote lag bei mageren 5 %.
Dann habe ich kapiert: Die Sparquote ist der Hebel, den du kontrollieren kannst. Die Rendite nicht. Niemand kann den Markt vorhersagen – wer das Gegenteil behauptet, lügt oder ist naiv.
Hier ist, was ich geändert habe:
- Ich habe meine Fixkosten analysiert und überflüssige Abos gekündigt (drei Streamingdienste, zwei Fitnessstudios – absurd)
- Ich bin von einer teuren Mietwohnung in eine günstigere gezogen (400 Euro Ersparnis pro Monat)
- Ich habe mein Essen selbst gekocht statt bestellt (200 Euro weniger pro Monat)
- Ich habe mein Auto verkauft und nutze Carsharing (300 Euro Ersparnis pro Monat)
Meine Sparquote stieg von 5 % auf 35 %. Und plötzlich wuchs mein Vermögen – nicht wegen toller Renditen, sondern weil ich mehr Geld zurücklegte.
Die 50-30-20-Regel und ihre Grenzen
Die bekannte 50-30-20-Regel (50 % für Bedürfnisse, 30 % für Wünsche, 20 % für Sparen) ist ein guter Startpunkt. Aber ehrlich gesagt: Sie ist zu lasch. Wenn du finanzielle Unabhängigkeit erreichen willst, brauchst du mehr als 20 % Sparquote.
Mein Ziel war 40 %. Und ich habe es erreicht, indem ich meine „Wünsche" radikal hinterfragt habe. Nicht, indem ich auf alles verzichtet habe – sondern indem ich erkannt habe, was mir wirklich Freude bringt.
Beispiel: Ich habe 150 Euro im Monat für Restaurantbesuche ausgegeben, aber kaum genossen. Heute investiere ich 50 Euro in ein richtig gutes Essen im Monat und 100 Euro mehr in meine Sparquote. Kein Verzicht – nur eine Verschiebung.
Schritt 2: Schuldenmanagement – bevor du investierst
Das Ding ist: Schulden sind nicht per se böse. Ein Immobilienkredit mit 2 % Zins ist günstiges Fremdkapital. Eine Kreditkartenschuld mit 15 % Zins ist ein finanzielles Gift.
Ich habe diesen Fehler gemacht: Ich habe 5.000 Euro auf meiner Kreditkarte gehabt, mit 18 % Zinsen, und gleichzeitig 5.000 Euro in einen Aktien-ETF investiert. Die Rechnung? Der ETF hat 8 % gebracht. Die Schulden haben 18 % gekostet. Ich habe 10 % Verlust gemacht – jedes Jahr.
Meine goldene Regel: Tilge alle Schulden mit Zinsen über 5 %, bevor du investierst. Das ist keine Meinung, das ist Mathematik.
Welche Schulden solltest du als erstes tilgen?
Hier ist meine Prioritätenliste, basierend auf Jahren eigener Fehler:
- Dispo- und Kreditkartenschulden (Zinsen oft 10-20 % – sofort tilgen)
- Konsumkredite (Autokredit, Möbelkredit – alles über 5 % Zins)
- Studienkredite (kommt auf die Zinsen an, oft niedrig)
- Hypotheken (meist unter 4 %, können bleiben)
Ich habe meine Kreditkartenschulden in sechs Monaten abbezahlt, indem ich meine Sparquote auf 50 % hochgeschraubt habe. Es war hart, aber das Gefühl, schuldenfrei zu sein, war besser als jede Aktienrendite.
Schritt 3: Passive Einkommensquellen aufbauen
Passives Einkommen – der heilige Gral der Finanzblogger. Und ja, es existiert. Aber es ist nicht so sexy, wie es klingt.
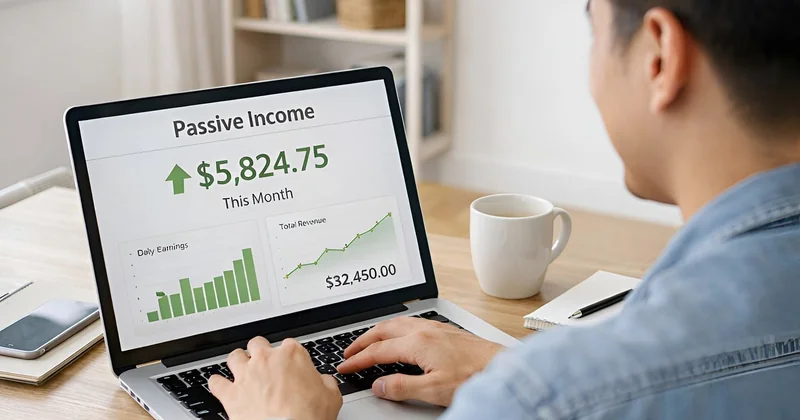
Ich habe drei passive Einkommensquellen aufgebaut, und alle haben eines gemeinsam: Sie haben am Anfang viel Arbeit gekostet. Passiv heißt nicht „ohne Aufwand". Es heißt „einmal Aufwand, dann wiederkehrender Ertrag".
| Quelle | Startaufwand | Monatlicher Ertrag (nach 3 Jahren) | Aufwand pro Monat heute |
|---|---|---|---|
| Dividenden-ETF | Einrichtung: 2 Stunden | 120 Euro | 15 Minuten |
| Online-Kurs | Erstellung: 80 Stunden | 450 Euro | 5 Stunden |
| Vermietung (Wohnung) | Kauf: 50 Stunden | 350 Euro | 3 Stunden |
Die Dividenden sind das passivste Einkommen, das ich habe. Aber sie brauchen ein großes Kapital, um signifikant zu sein. Der Online-Kurs war anfangs extrem aufwendig, aber heute läuft er fast von allein. Die Vermietung liegt dazwischen.
Welche passiven Einkommensquellen lohnen sich?
Basierend auf meiner Erfahrung und den Fehlern von Freunden:
- Dividenden-ETFs: Langweilig, aber zuverlässig. Ich setze auf den FTSE All-World High Dividend Yield. Keine Überraschungen, aber 3-4 % Rendite pro Jahr.
- Indexfonds (Ausschütter): Ähnlich wie Dividenden-ETFs, aber mit Wachstumspotenzial. Ich nutze den MSCI World als Basis.
- Immobilien (vermietet): Hoher Einstieg, aber steuerliche Vorteile und Inflationsschutz. Ich habe eine kleine Wohnung gekauft – der Cashflow ist positiv, aber die Arbeit nicht zu unterschätzen.
- Digitale Produkte: Kurse, E-Books, Vorlagen. Hoher Startaufwand, aber skalierbar. Mein Kurs bringt mir heute 450 Euro im Monat bei 5 Stunden Arbeit.
- Affiliate-Marketing: Funktioniert, wenn du eine Nische hast. Ich habe es versucht – zu viel Arbeit für zu wenig Ertrag. Nicht mein Ding.
Schritt 4: Investitionsstrategien, die wirklich funktionieren
Ich habe fast alles ausprobiert: Daytrading, Kryptos, Optionen, Einzelaktien, Rohstoffe. Ergebnis? Ich habe Geld verloren oder bestenfalls den Markt geschlagen – aber mit enormem Zeitaufwand.
Meine heutige Strategie ist langweilig. Und das ist gut so.
Die 3-Säulen-Strategie, die ich seit 2018 verfolge:
- Basis: Welt-ETF (70 %) – MSCI World oder FTSE All-World. Breit gestreut, niedrige Kosten, kein Stress. Ich investiere jeden Monat einen festen Betrag per Sparplan.
- Beimischung: Emerging Markets (15 %) – Höheres Risiko, aber auch höheres Wachstumspotenzial. Ich habe damit in den letzten Jahren gut performt, aber es gab auch Rückschläge.
- Sicherheit: Anleihen-ETF oder Tagesgeld (15 %) – Für schlechte Zeiten. Ich habe 2020 gelernt, wie wichtig Liquidität ist. Ohne Notgroschen wärst du im Crash gezwungen, zu verkaufen.
Das klingt simpel. Ist es auch. Und genau das ist der Punkt.
Warum ich keine Einzelaktien mehr kaufe
Ich habe 2017 Tesla-Aktien gekauft. Und verkauft. Mit Gewinn – aber ich hätte viel mehr Gewinn gemacht, wenn ich sie einfach gehalten hätte. Das Problem? Ich kann nicht vorhersagen, welche Aktie steigt. Niemand kann.
Einzelaktien sind Glücksspiel, keine Strategie. Ich habe aus meinen Fehlern gelernt: Breite Streuung schlägt kluge Einzelentscheidungen – immer, auf lange Sicht.
Die einzige Ausnahme, die ich mache: Ich kauze hin und wieder Aktien von Unternehmen, deren Produkte ich selbst nutze und verstehe. Aber das sind maximal 5 % meines Portfolios. Der Rest ist langweilig und breit.
Der psychologische Teil: Warum die meisten scheitern
Ich habe über die Jahre viele Leute getroffen, die finanzielle Unabhängigkeit erreichen wollten. Die meisten sind gescheitert. Nicht, weil sie dumm waren. Sondern weil sie die falsche Einstellung hatten.
Hier sind die drei häufigsten psychologischen Fallen – und wie ich sie überwunden habe:
Falle 1: Perfektionismus
„Ich warte, bis ich mehr verdiene." „Ich brauche erst einen Notgroschen von 10.000 Euro." „Ich muss mich erst richtig informieren." – Das sind Ausreden. Ich habe sie selbst benutzt.
Die Wahrheit: Du wirst nie genug wissen. Du wirst nie den perfekten Zeitpunkt finden. Fang mit dem an, was du hast. 50 Euro im Monat in einen ETF sind besser als 0 Euro. Punkt.
Falle 2: Vergleich
Dein Kollege hat mit 30 schon eine Immobilie. Dein Freund hat 100.000 Euro im Depot. Du hast 5.000 Euro. Und dann denkst du: „Das lohnt sich ja gar nicht."
Ich kenne dieses Gefühl. Aber es ist irrelevant. Dein Weg ist dein Weg. Finanzielle Unabhängigkeit ist kein Wettbewerb. Sie ist ein persönliches Ziel. Vergleiche dich nur mit dir selbst: Bist du heute besser dran als vor einem Jahr?
Falle 3: Ungeduld
Vermögensaufbau ist ein Marathon, kein Sprint. Ich habe in den ersten zwei Jahren kaum Fortschritte gesehen. Aber dann, irgendwann, beginnt der Zinseszinseffekt zu wirken. Und plötzlich wächst dein Vermögen schneller, als du denkst.
Mein Tipp: Schau nicht jeden Tag auf dein Depot. Schau einmal im Quartal. Und feiere kleine Meilensteine: 10.000 Euro, 20.000 Euro, 50.000 Euro. Das hält die Motivation hoch.
Dein Weg zur Freiheit
Finanzielle Unabhängigkeit ist kein Luxus für Reiche. Sie ist ein erreichbares Ziel für jeden, der bereit ist, diszipliniert zu handeln. Ich habe es geschafft – nicht, weil ich besonders klug bin, sondern weil ich konsequent war.
Meine Botschaft an dich: Fang heute an. Nicht morgen, nicht nächste Woche. Heute. Öffne ein Depot, richte einen Sparplan ein, kündige ein unnötiges Abo. Der erste Schritt ist der schwerste – aber auch der wichtigste.
Und wenn du scheiterst? Fang nochmal an. Ich habe es auch getan. Mehrmals. Aber ich habe nie aufgehört. Und das ist der einzige Grund, warum ich heute hier sitze und dir das schreiben kann.
Deine nächste Aktion: Berechne deine Sparquote. Senke deine Ausgaben um 10 %. Investiere den Unterschied. Wiederhole das jeden Monat. Und in zehn Jahren wirst du mir danken.
Häufig gestellte Fragen
Wie viel Geld brauche ich wirklich für finanzielle Unabhängigkeit?
Das hängt von deinen Lebenshaltungskosten ab. Eine einfache Formel: Jahresausgaben ÷ 0,035 = Zielvermögen. Wenn du 1.500 Euro im Monat brauchst, sind das 18.000 Euro jährlich ÷ 0,035 = rund 514.000 Euro. Realistisch, oder?
Ist es besser zu mieten oder zu kaufen für finanzielle Unabhängigkeit?
Kommt drauf an. Kaufen kann sinnvoll sein, wenn du langfristig an einem Ort bleibst und die Immobilie günstig ist. Aber Mieten ist nicht per se schlecht – es bindet weniger Kapital und gibt dir Flexibilität. Ich persönlich habe eine kleine Wohnung gekauft und den Rest in ETFs investiert. Das war die richtige Mischung für mich.
Wie gehe ich mit Inflation um?
Inflation frisst dein Vermögen, wenn du es auf dem Tagesgeldkonto liegen lässt. Deshalb investiere ich in Sachwerte: Aktien-ETFs, Immobilien, Rohstoffe. Diese Werte steigen langfristig mit der Inflation. Mein Tipp: Ein breit gestreuter Welt-ETF ist der beste Inflationsschutz, den du haben kannst.
Kann ich finanzielle Unabhängigkeit erreichen, wenn ich wenig verdiene?
Ja, aber es dauert länger. Der Schlüssel ist die Sparquote. Wenn du 1.500 Euro netto verdienst und 300 Euro sparst (20 %), brauchst du etwa 25-30 Jahre. Wenn du 500 Euro sparst (33 %), reduziert sich die Zeit auf 15-20 Jahre. Jeder Euro zählt – und der Zinseszinseffekt arbeitet für dich.
Sollte ich Schulden tilgen oder investieren?
Goldene Regel: Tilge alle Schulden mit Zinsen über 5 %, bevor du investierst. Alles darunter kann bleiben, wenn du diszipliniert bist. Ich habe meine Kreditkartenschulden zuerst getilgt – das war die beste finanzielle Entscheidung meines Lebens.


